Domain deckenstrahler.de kaufen?
Wir ziehen mit dem Projekt
deckenstrahler.de um.
Sind Sie am Kauf der Domain
deckenstrahler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckenstrahler.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
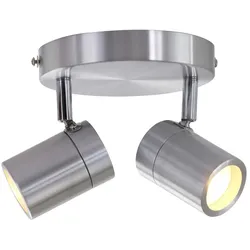
Deckenstrahler Deckenleuchte dimmbar LED Wohnzimmerlampe Spotleuchte verstellbarDetails • Leistung: 4,6W (Watt) • Spannung: 220V (Volt) • Schutzart: IP44 • Leuchtmittel Anzahl: 2 • Leuchtmittel - Fassung: GU10 • Dimmbar: Ja • inkl. Leuchmittel: Exklusive • Lichtstrom: 480lm (Lumen) • Lichtleistung: 4,6W (Watt) • Farbtemperatur: 2200K (Kelvin) • Farbwiedergabeindex (CRI): 80 • Lebensdauer (h): 25000h • Hauptmaterial: Metall • Hauptfarbe: Silber • Farbe 2: Chrom • Einsatzbereich: Innen • Schalterart: Kippschalter • Maße H: 8,5cm Lampentyp: Strahler Hauptmaterial: Metall Maße H: 8,5cm Schutzart: IP44 Hauptfarbe: Silber104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
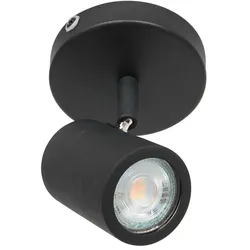
Deckenleuchte Deckenstrahler Spotleuchte dimmbar beweglich Badezimmerleuchte LEDDetails • Leistung: 4,6W (Watt) • Spannung: 220V (Volt) • Schutzart: IP44 • Leuchtmittel Anzahl: 1 • Leuchtmittel - Fassung: GU10 • Dimmbar: Ja • Art Dimmer: Phasenabschnittsdimmer • inkl. Leuchmittel: Exklusive • Lichtstrom: 480lm (Lumen) • Lichtleistung: 4,6W (Watt) • Farbtemperatur: 2200K (Kelvin) • Farbwiedergabeindex (CRI): 80 • Lebensdauer (h): 25000h • Hauptmaterial: Metall • Hauptfarbe: Schwarz • Farbe 2: Chrom • Einsatzbereich: Innen • Schalterart: Kein Schalter • Maße H: 9cm Lampentyp: Strahler Hauptmaterial: Metall Maße H: 9cm Schutzart: IP44 Hauptfarbe: Schwarz69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
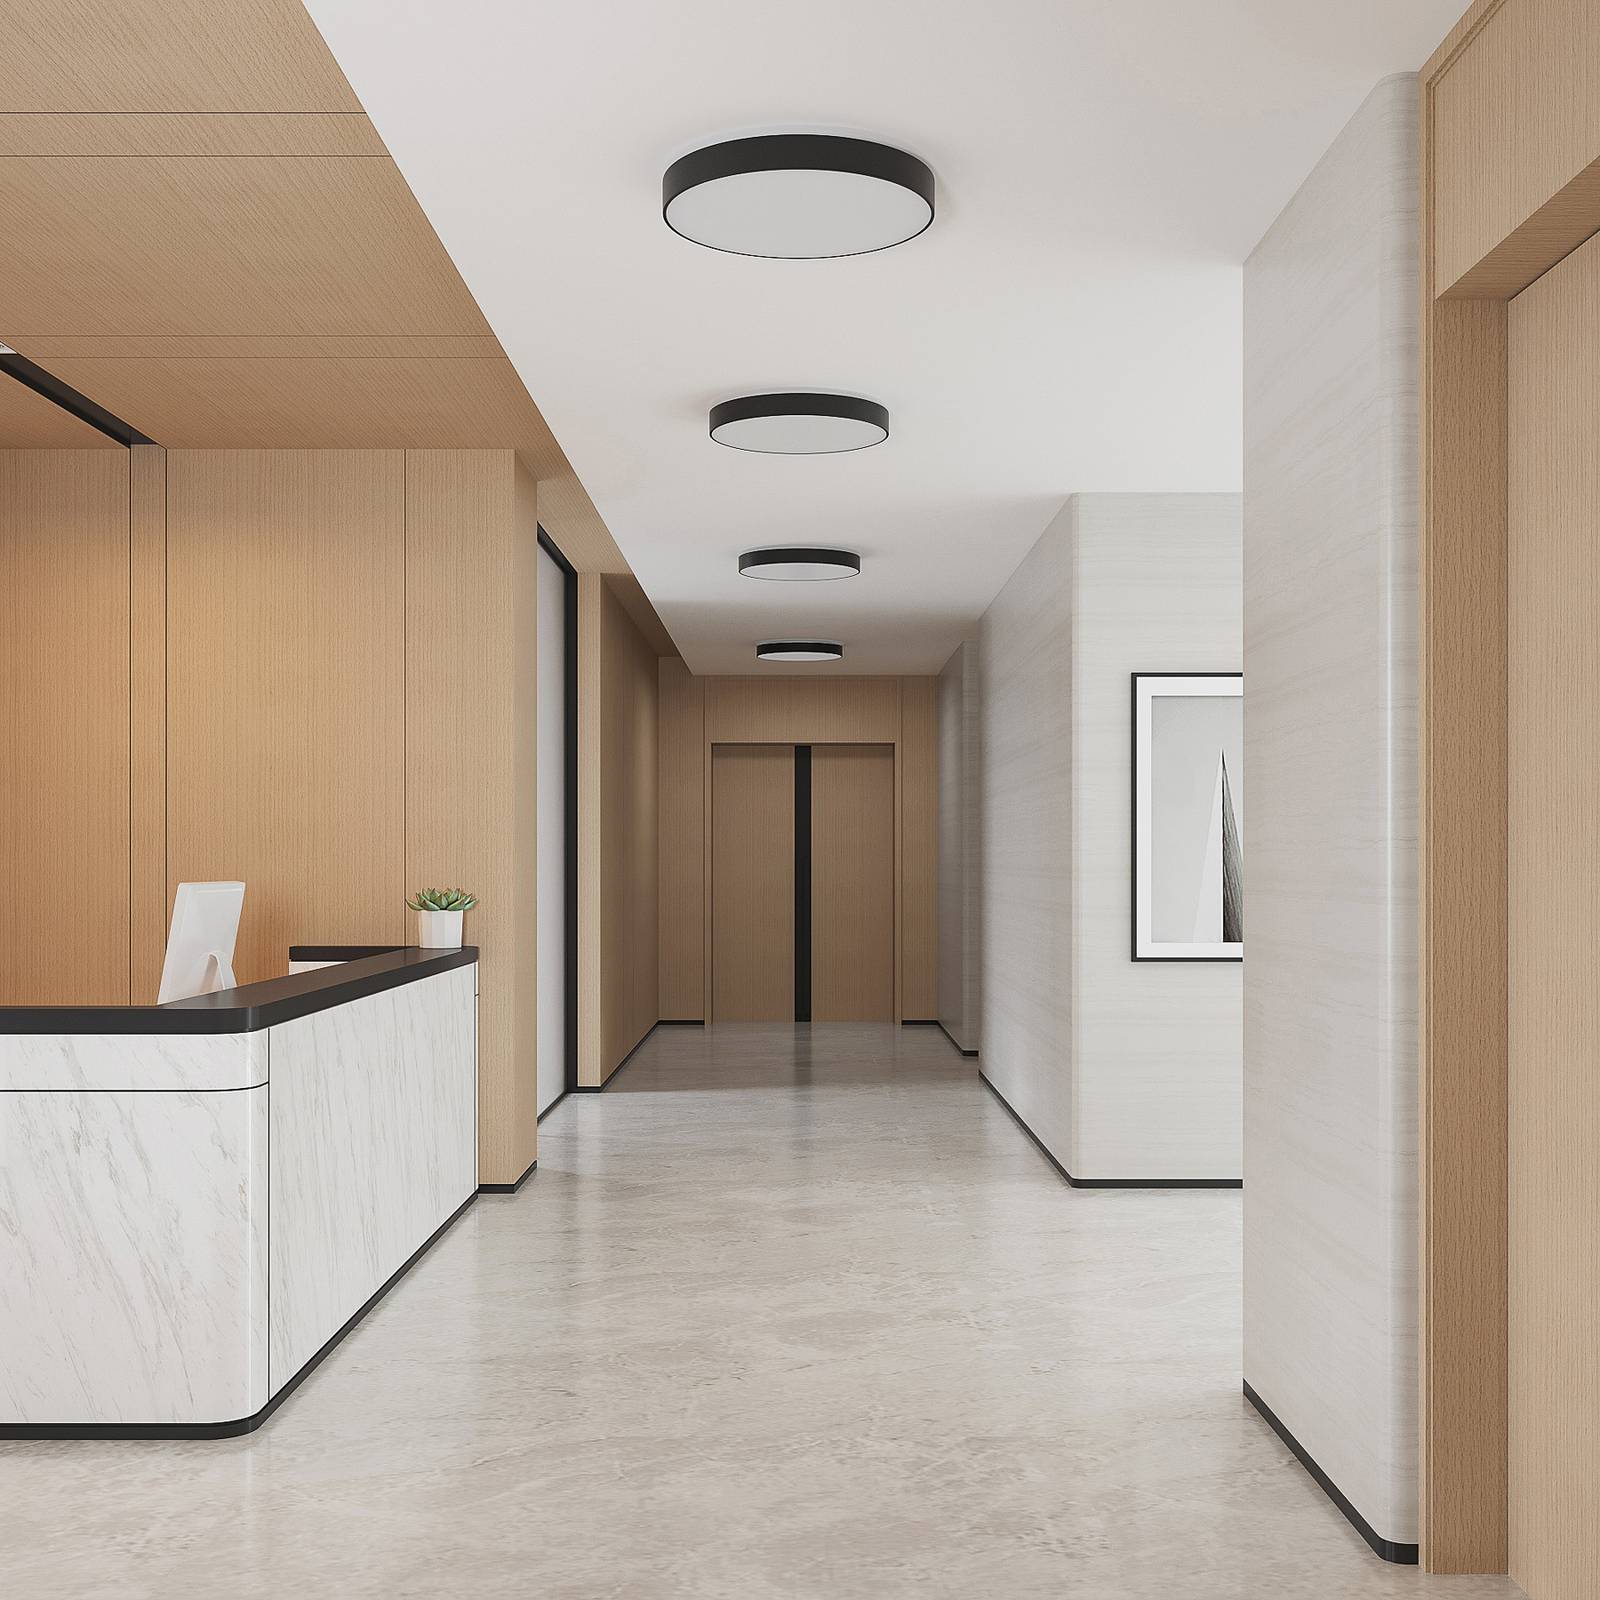
LED Deckenlampe Noabelle Arcchio, dimmbar, schwarz, für Küche, Metall, Modern, LED DeckenleuchteDie runde, puristische LED-Deckenleuchte Noabelle hat eine Einfassung aus Metall, während die Diffusorfläche aus Kunststoff besteht. Das Design passt zu vielen Einrichtungen und insbesondere zu solchen, die in einem modernen Stil gehalten sind. Die Leuchtkraft ist gut und die Lichtfarbe kann vor der Montage ausgewählt werden.219,90 €*Versand: 34,89 €Sichere Weiterleitung zum Anbieter
-
LED Deckenlampe Vanida Arcchio, dimmbar, schwarz, für Küche, Aluminium, Modern, LED DeckenleuchteVanida ist eine schlichte, vielseitig nutzbare Deckenleuchte, deren zylindrische Einfassung aus Aluminium besteht und die unten mit einem Diffusor in Weiß abschließt. Dabei dringt das Licht zum größten Teil nach unten, ein wenig aber auch nach oben. Die Leuchte kann mit einer guten Helligkeit punkten und eignet sich prima als Allgemeinbeleuchtung in Wohn- und Gewerberäumen.179,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
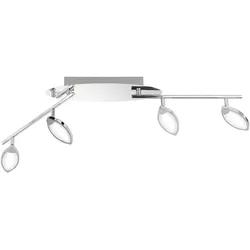
Deckenlampe LED Küche Modern LED Deckenleuchte 4 Flammig Deckenstrahler Wohnzimmer schwenkbar, dimmbar, 4x 5W 330Lm warmweiß, LxBxH 87,5x9x13 cm, Wofi 9482.04.01.6000Beschreibung Diese Spots sind sehr effizient, gepaart mit einer wirkungsvollen Gestaltung in ansprechendem chrom. Die geformten Spots bewirken eine effektreiche Beleuchtung. Die LED-Technologie unterstützt dies geradezu grandios! Des weiteren können Sie diese Leuchte über einen geeigneten Wandschalter (nicht enthalten) dimmen. Das Leuchtmittel ist fest im Lieferumfang enthalten. Details Leuchte • Lampentyp: Deckenleuchte • Material: Acryl, Metall • Farbe: chrom, weiß • Schutzart: IP20 • Schutzklasse: 1 • Spots beweglich • dimmbar über geeignetem Wanddimmer (nicht enthalten) • Länge x Breite x Höhe in cm: 87,5 x 9 x 13 • Leuchtmittel: 4x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 4x 5 Watt • Lichtstrom: 4x 330 Lumen • Lichtfarbe: warmweiß • Spannung: 230V, 50Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 330 lm (Lumen) • Energieverbrauch: 5kWh/1000h • Farbtemperatur: 3000 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 5 W (Watt) • Nennlebensdauer: 20.000 h (Stunden) • Schaltzyklen: 15.000x • Betriebsspannung: 230 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: Ja • Länge x Durchmesser in mm: 115x60 • Anlaufzeit bis 100%: Material: Acryl, Metall Farbe: chrom, weiß Spots beweglich dimmbar über geeignetem Wanddimmer (nicht enthalten) LxBxH: 87,5 x 9 x 13 cm49,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Deckenstrahler Spotleuchte Deckenlampe schwenkbar Badezimmerleuchte dimmbar LEDDetails • Leistung: 4,6W (Watt) • Spannung: 220V (Volt) • Schutzart: IP44 • Leuchtmittel Anzahl: 1 • Leuchtmittel - Fassung: GU10 • Dimmbar: Ja • inkl. Leuchmittel: Exklusive • Lichtstrom: 480lm (Lumen) • Lichtleistung: 4,6W (Watt) • Farbtemperatur: 2200K (Kelvin) • Farbwiedergabeindex (CRI): 80 • Lebensdauer (h): 25000h • Hauptmaterial: Metall • Hauptfarbe: Weiß • Farbe 2: Chrom • Einsatzbereich: Innen • Schalterart: Kippschalter • Maße H: 8,5cm Lampentyp: Strahler Hauptmaterial: Metall Maße H: 8,5cm Schutzart: IP44 Hauptfarbe: Weiß69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deckenstrahler Deckenleuchte dimmbar LED Wohnzimmerlampe Spotleuchte verstellbarDetails • Leistung: 4,6W (Watt) • Spannung: 220V (Volt) • Schutzart: IP44 • Leuchtmittel Anzahl: 2 • Leuchtmittel - Fassung: GU10 • Dimmbar: Ja • inkl. Leuchmittel: Exklusive • Lichtstrom: 480lm (Lumen) • Lichtleistung: 4,6W (Watt) • Farbtemperatur: 2200K (Kelvin) • Farbwiedergabeindex (CRI): 80 • Lebensdauer (h): 25000h • Hauptmaterial: Metall • Hauptfarbe: Silber • Farbe 2: Chrom • Einsatzbereich: Innen • Schalterart: Kippschalter • Maße H: 8,5cm Lampentyp: Strahler Hauptmaterial: Metall Maße H: 8,5cm Schutzart: IP44 Hauptfarbe: Silber104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deckenleuchte Deckenstrahler Spotleuchte dimmbar beweglich Badezimmerleuchte LEDDetails • Leistung: 4,6W (Watt) • Spannung: 220V (Volt) • Schutzart: IP44 • Leuchtmittel Anzahl: 1 • Leuchtmittel - Fassung: GU10 • Dimmbar: Ja • Art Dimmer: Phasenabschnittsdimmer • inkl. Leuchmittel: Exklusive • Lichtstrom: 480lm (Lumen) • Lichtleistung: 4,6W (Watt) • Farbtemperatur: 2200K (Kelvin) • Farbwiedergabeindex (CRI): 80 • Lebensdauer (h): 25000h • Hauptmaterial: Metall • Hauptfarbe: Schwarz • Farbe 2: Chrom • Einsatzbereich: Innen • Schalterart: Kein Schalter • Maße H: 9cm Lampentyp: Strahler Hauptmaterial: Metall Maße H: 9cm Schutzart: IP44 Hauptfarbe: Schwarz69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
LED Deckenlampe Noabelle Arcchio, dimmbar, schwarz, für Küche, Metall, Modern, LED DeckenleuchteDie runde, puristische LED-Deckenleuchte Noabelle hat eine Einfassung aus Metall, während die Diffusorfläche aus Kunststoff besteht. Das Design passt zu vielen Einrichtungen und insbesondere zu solchen, die in einem modernen Stil gehalten sind. Die Leuchtkraft ist gut und die Lichtfarbe kann vor der Montage ausgewählt werden.219,90 €*Versand: 34,89 €Sichere Weiterleitung zum Anbieter
-
LED Deckenlampe Vanida Arcchio, dimmbar, schwarz, für Küche, Aluminium, Modern, LED DeckenleuchteVanida ist eine schlichte, vielseitig nutzbare Deckenleuchte, deren zylindrische Einfassung aus Aluminium besteht und die unten mit einem Diffusor in Weiß abschließt. Dabei dringt das Licht zum größten Teil nach unten, ein wenig aber auch nach oben. Die Leuchte kann mit einer guten Helligkeit punkten und eignet sich prima als Allgemeinbeleuchtung in Wohn- und Gewerberäumen.179,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LED Deckenlampe Aleksi Arcchio, dimmbar, schwarz, für Küche, Metall, Modern, LED DeckenleuchteDie LED-Deckenleuchte Aleksi ist modisch und verfügt über praktische Funktionen. Sie besteht aus Eisen und Kunststoff und ist in Schwarz und Weiß gehalten. Im Inneren besitzt sie einen Kippschalter, mit Hilfe dessen ihre Lichtfarbe verändert werden kann (3.000K und 4.000K).139,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
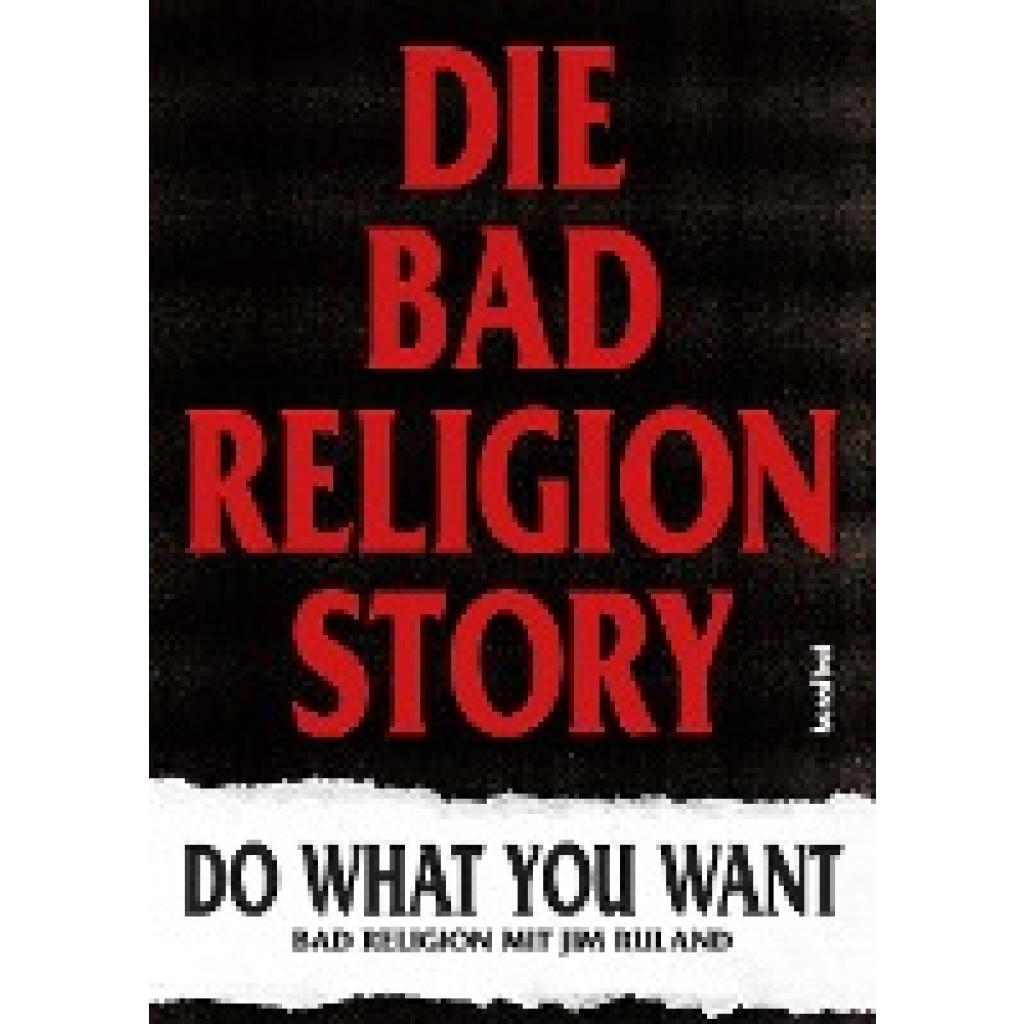
Religion, Bad: Die Bad Religion StoryDie Bad Religion Story , Intelligentes Aufbegehren mit Bad Religion 1980 gründeten vier Highschool-Freunde in Los Angeles die Band Bad Religion, um ihrem Frust über das herrschende System musikalisch freien Lauf zu lassen: Punk kam nicht nur aus New York und London! Bei Bad Religion ging es dabei weniger hedonistisch zu als bei den Sex Pistols oder den New York Dolls, dafür verarbeiteten sie in ihrer Sozialkritik sogar literarische und philosophische Einflüsse. Und sie waren stets der Auffassung, dass die Revolution nicht nur laut und ruppig, sondern auch melodisch sein darf, ein Umstand, der ihnen in den USA, aber auch in Europa schnell eine große Fangemeinde einbrachte. Heute blicken Bad Religion auf 40 Jahre Bandgeschichte zurück und lassen sie in Die Bad Religion Story - Do What You Want noch einmal Revue passieren. Der Journalist Jim Ruland hat dazu ausführlich mit allen direkt oder indirekt Beteiligten gesprochen, die Chemie innerhalb der Gruppe auf lebendige Weise eingefangen und sich auch mit dem prägenden Einfluss auseinandergesetzt, den Bad Religion auf viele große Bands der Neunziger und Nullerjahre hatten: Ohne sie hätte es Weltstars wie Nirvana, Green Day oder auch Linkin Park wohl nicht gegeben. "Ich spürte stets das Bedürfnis, Autoritäten in Frage zu stellen; das ist es, was mich innerlich antreibt. Aber ich tat das aus dem Wunsch heraus, die Dinge besser zu machen, und nicht, um nihilistische Sprüche zu klopfen." Greg Graffin, Bad Religion , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20200818, Produktform: Kartoniert, Autoren: Religion, Bad~Ruland, Jim, Übersetzung: Fleischmann, Paul, Seitenzahl/Blattzahl: 352, Abbildungen: mit 32 Seiten Bilderstrecke, Keyword: Autobiografie; Bad Religion; Band; Biografie; Do What You Want; Greg Graffin; Jim Ruland; Musik; Musiker; Punk; Punk Rock Song, Fachschema: Punk~Schauspieler - Schauspielkunst, Fachkategorie: Musik: Stile und Gattungen~Musiker, Sänger, Bands und Gruppen~einzelne Schauspieler und Darsteller, Style: Prog Rock~Punk, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Autobiografien: Kunst und Unterhaltung, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hannibal Verlag, Verlag: Hannibal Verlag, Verlag: Koch International GmbH, Länge: 237, Breite: 169, Höhe: 30, Gewicht: 502, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783854456919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 233438125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.